Como abrir cartão de crédito pelo app do seu banco
Anúncios
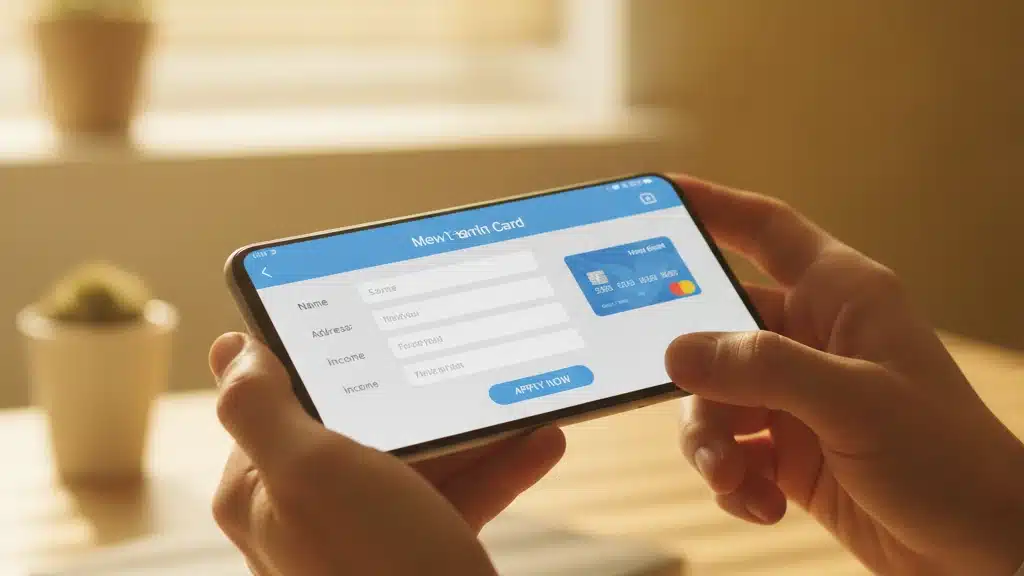
Você já enfrentou filas intermináveis em agências bancárias para abrir um cartão de crédito? Existe um caminho muito mais rápido e prático esperando por você. A solução está no app do seu banco, onde você consegue solicitar um cartão em minutos, sem sair de casa.
Abrir cartão de crédito pelo app do seu banco é uma realidade hoje em dia. Praticamente todas as instituições financeiras brasileiras — desde os grandes bancos até as fintechs — oferecem essa funcionalidade. O processo é rápido, seguro e você recebe a decisão quase instantaneamente. Neste guia completo, você vai aprender exatamente como fazer isso, quais são as vantagens e os requisitos, além de dicas práticas para aumentar suas chances de aprovação.
Antes de começar, vale a pena consultar seu histórico de crédito. O aplicativo Serasa oferece uma verificação gratuita do seu score de crédito e CPF, informação crucial para entender sua elegibilidade. Ter uma visão clara do seu perfil financeiro antes de solicitar um cartão aumenta muito suas chances de aprovação e ajuda você a escolher o produto certo.

Serasa: Consulta CPF e Score
Informações sujeitas a alteração. Consulte a loja oficial para detalhes atualizados.
Por que abrir cartão pelo app é melhor
Velocidade é o primeiro grande diferencial. Enquanto uma solicitação presencial pode levar dias ou até semanas, pelo app você obtém resposta em minutos. A aprovação automática é possível para clientes com histórico positivo na instituição.
A conveniência é outro fator decisivo. Você não precisa sair de casa, marcar horário ou esperar na fila. Basta alguns toques na tela do celular, e tudo funciona 24 horas por dia, 7 dias por semana. O app também oferece transparência total — você acompanha o status da solicitação em tempo real.
Há também a questão da segurança. Os apps bancários usam criptografia de ponta e autenticação biométrica para proteger seus dados. Você não precisa fornecer documentos físicos que possam ser perdidos ou extraviados.
- Aprovação instantânea: decisão em minutos, não em dias
- Disponibilidade total: solicitação a qualquer hora, mesmo feriado ou madrugada
- Menos burocratia: sem formulários em papel ou processos manuais
- Acompanhamento ao vivo: receba notificações sobre cada etapa
- Segurança reforçada: autenticação biométrica e dados encriptados
Requisitos para solicitar um cartão de crédito
Antes de abrir o app do seu banco, certifique-se de que você atende aos requisitos mínimos. A maioria das instituições pede:
- Maioridade legal: ter 18 anos ou mais (alguns bancos aceitam 16+ com responsável)
- Conta ativa: ser cliente da instituição com conta corrente ou poupança
- Bom histórico de crédito: score acima de 300 (quanto mais alto, melhor)
- Comprovante de renda: carteira de trabalho, contracheque ou declaração de IR
- CPF regularizado: sem negativações ou bloqueios no cadastro
- Documento válido: RG, CNH ou passaporte atualizado
Nem todos os requisitos são restritivos. Alguns bancos são mais flexíveis com jovens clientes ou oferecem cartões com limite mais baixo para quem está começando. O importante é ter uma situação financeira clara e honesta com a instituição.
Passo a passo: como solicitar seu cartão
O processo varia um pouco entre os bancos, mas a estrutura geral é bastante similar. Aqui está o roteiro que funciona na maioria das instituições:
Etapa 1: Acesse o app e faça login. Abra o aplicativo do seu banco e autentique-se com sua senha, biometria ou código de segurança. Certifique-se de estar usando a versão mais recente do app — atualizações frequentes melhoram a segurança.
Etapa 2: Procure a seção de Produtos ou Cartões. A maioria dos apps tem um menu principal com opções como “Produtos”, “Contratar”, “Cartões” ou “Mais Serviços”. Você pode buscar também usando a barra de pesquisa digitando “cartão de crédito”.
Etapa 3: Escolha o tipo de cartão. O banco oferecerá várias opções — cartão básico, internacional, com cashback, premium, etc. Leia as condições de cada um: anuidade, limite inicial sugerido, benefícios extras e taxa de juros.
Etapa 4: Revise seus dados pessoais e financeiros. O app mostrará as informações que já tem sobre você (nome, CPF, renda, endereço). Verifique se tudo está correto. Se houver algum erro, corrija antes de prosseguir.
Etapa 5: Autorize a consulta ao seu histórico de crédito. O banco precisa verificar seu score na Serasa, SPC, Boa Vista ou outro bureau. Você dará permissão para essa consulta, que é rápida e não prejudica seu score significativamente.
Etapa 6: Confirme os termos e condições. Leia atentamente o contrato do cartão. Preste atenção na taxa de juros rotativo, anuidade, limites de saque e outras cláusulas importantes. Não passe reto — muitos problemas futuros começam aqui.
Etapa 7: Finalize a solicitação. Após revisar tudo, clique em “Confirmar”, “Enviar Solicitação” ou similar. O app enviará seus dados aos sistemas de análise do banco.
Quanto tempo leva para ser aprovado
A velocidade da aprovação depende de vários fatores. Para clientes com bom histórico e renda estável, a decisão vem em minutos — às vezes em menos de 5 minutos. O banco pode aprovar automaticamente se seus dados indicam baixo risco.
Se sua situação é um pouco mais complexa — renda variável, histórico limitado ou score médio — o banco pode colocar sua solicitação na fila de análise manual. Nesses casos, a resposta pode levar entre 2 e 48 horas. Você receberá uma notificação no app quando a decisão for tomada.
Em casos raros, quando há inconsistências nos dados ou informações conflitantes, o banco pode solicitar documentos adicionais. Isso pode estender o processo para alguns dias. Mantenha seu email e telefone atualizados no app para não perder nenhuma comunicação.
O que fazer se for recusado
Recusa não é o fim do mundo. Muitos brasileiros recebem recusas iniciais e conseguem aprovação meses depois, quando seu perfil muda. Eis o que você pode fazer:
- Aguarde 90 dias: tente solicitar novamente após esse período
- Melhore seu score: pague contas em dia, reduza dívidas, evite negativações
- Aumente sua renda: demonstre comprovante de trabalho adicional ou freelance
- Tente outro banco: diferentes instituições têm critérios distintos de aprovação
- Comece com cartão garantido: depósito caução pode facilitar aprovação futura
Consulte seu score periodicamente usando apps como Serasa ou Boa Vista. Saber exatamente qual é seu score e por que você pode estar sendo recusado é fundamental para corrigir o problema.
Escolhendo o cartão ideal para você
Os apps mostram opções diferentes de cartões. A escolha certa depende do seu perfil e necessidades. Um cartão premium não é melhor se você não vai usar seus benefícios.
Se você está começando e tem score baixo, escolha um cartão básico — limite menor, sem anuidade ou anuidade baixa, mas que funciona bem para compras do dia a dia. Depois que você demonstra responsabilidade pagando em dia, o banco oferece upgrades.
Se você viaja frequentemente, um cartão internacional com pontos faz sentido. Se compra bastante em supermercado, um cartão com cashback nessa categoria é inteligente. Leia os benefícios e associe à sua realidade de consumo.
Anuidade é um ponto crítico. Muitos cartões premium cobram entre R$ 100 e R$ 500 por ano. Considere se os benefícios (seguros, atendimento prioritário, pontos) compensam esse valor no seu caso.
Segurança e proteção de dados
Fornecer informações financeiras pelo app é seguro quando você segue algumas práticas básicas. Os apps dos bancos usam conexão HTTPS encriptada, certificados SSL e autenticação de dois fatores. Isso significa que hackers não conseguem interceptar seus dados durante a transmissão.
Do seu lado, você pode garantir segurança:
- Use WiFi segura: evite WiFi público para operações sensíveis
- Mantenha seu celular atualizado: patches de segurança são críticos
- Não compartilhe senhas: o banco nunca pede sua senha por mensagem ou telefone
- Logue sempre do app oficial: baixe apenas da App Store ou Google Play
- Revise sua conta regularmente: identifique movimentações suspeitas rapidamente
Biometria facial ou de impressão digital adiciona uma camada extra. Use essas autenticações quando disponível — são mais seguras que senhas texto.
Limite inicial e como aumentar
Quando você abre um cartão de crédito pelo app, o banco oferece um limite inicial baseado em sua renda e score. Para clientes novos, esse limite é geralmente conservador — entre R$ 500 e R$ 2.000. À medida que você usa o cartão responsavelmente, o banco aumenta esse limite automaticamente.
Pagar a fatura integralmente dentro do prazo é a forma mais rápida de conseguir aumento. O algoritmo do banco percebe padrões de consumo responsável e oferece aumentos automaticamente. Alguns bancos aumentam após 3-6 meses de bom uso; outros são mais rápidos.
Você também pode solicitar aumento manualmente no app. Vá até a seção “Meu Cartão” ou “Limite” e clique em “Solicitar Aumento”. O banco analisará sua situação atual — renda, histórico de pagamentos, score — e dará resposta em minutos.
Não confunda limite de crédito com limite de saque. O saque de dinheiro do cartão geralmente tem limite separado e menor, justamente porque é mais arriscado financeiramente.
Diferenças entre os principais bancos
Cada banco tem sua estratégia no app. O Bradesco, por exemplo, oferece aprovação muito rápida para clientes com bom score, frequentemente em menos de 1 minuto. Já a Caixa Econômica Federal tem critérios mais rigorosos mas oferece cartões com juros mais baixos para certos públicos.
As fintechs como Nubank, Inter e C6 surgiram com propostas de desburocratizar o processo. Esses bancos aprovam rapidamente e oferecem cartões sem anuidade. A contrapartida é que o limite inicial pode ser menor, mas a velocidade e facilidade são incomparáveis.
Bancos tradicionais como Itaú, Santander e HSBC têm ofertas mais diversificadas de cartões — desde básicos até premium com benefícios exclusivos. O app deles é mais robusto, mas também mais complexo para quem está começando.
O Banco do Brasil oferece cartões com condições especiais para servidores públicos. Isso muda completamente os critérios — servidores conseguem limite muito maior que pessoas com renda equivalente no setor privado.
- Fintechs (Nubank, Inter): aprovação ultra-rápida, sem anuidade, interface simples
- Bancos grandes (Bradesco, Itaú): mais opções de cartões, limite maior, interface complexa
- Banco público (Caixa, BB): taxas competitivas, critérios para públicos específicos
- Bancos digitais (C6, Neon): interface moderna, sem anuidade, aprovação rápida
Dicas para aumentar suas chances de aprovação
Antes de clicar em “Enviar Solicitação”, prepare-se. Uma rejeição deixa marca no seu histórico de crédito por alguns meses. Portanto, tomar cuidado antes de aplicar faz diferença.
Primeiro, verifique seu score de crédito. Se está abaixo de 500, suas chances de aprovação são baixas em bancos tradicionais. Mas não desista — fintechs são mais flexíveis. Use esse tempo para pagar contas atrasadas e melhorar seu score.
Segundo, atualize sua renda. Se você tem nova fonte de renda (novo emprego, freelance, negócio), atualize esses dados no app antes de solicitar. Renda maior = limite maior = aprovação mais fácil.
Terceiro, escolha o momento certo. Aplicar logo após um período de bom pagamento de contas é mais seguro. Evite solicitar se você tem contas atrasadas ou negativações recentes.
Quarto, seja honesto nos dados. Mentir sobre renda ou endereço pode resultar em recusa ou até em problemas legais. O banco sempre verifica as informações com órgãos como Receita Federal e cartórios.
Se você tem histórico ruim, considere começar com um cartão pré-pago ou um cartão garantido (onde você deposita caução). Depois de 1-2 anos com bom histórico nesse cartão, você consegue aprovação para um cartão tradicional com limite maior.
O que esperar após a aprovação
Cartão aprovado? Ótimo! Agora você espera o plástico chegar pelos Correios. Geralmente leva entre 5 e 15 dias úteis para a entrega, dependendo da distância e da eficiência da transportadora escolhida pelo banco.
Enquanto o cartão físico não chega, você pode usar a versão digital. A maioria dos apps permite criar um número de cartão virtual instantaneamente após aprovação. Esse cartão funciona para compras online e na maioria dos apps de pagamento. Use-o para começar seu histórico de bom pagador enquanto o plástico está a caminho.
Quando o cartão chegar, você precisará ativar. Basta ligar para o número no verso, acessar o app ou ir a um caixa eletrônico. Alguns bancos ativam automaticamente — você recebe aviso quando está pronto para usar.
Sua primeira fatura chega conforme a data de vencimento acordada. Leia com cuidado — verifique todas as transações, prazos de pagamento e qual é seu limite disponível. Configure lembretes no seu celular para não perder prazos.
Cartão de crédito como ferramenta financeira
Um cartão de crédito não é um dinheiro extra — é um empréstimo de curto prazo. Você paga taxa de juros se não quitar a fatura completa. A taxa de juros rotativo de cartão é das mais altas do mercado, frequentemente acima de 10% ao mês.
Pagar apenas o mínimo é armadilha clássica. Se você tem dívida de R$ 1.000 no cartão e paga apenas R$ 50 (mínimo), essa dívida cresce exponencialmente por causa dos juros. Em poucos meses, você pode estar devendo o triplo.
O jeito correto de usar cartão é: gaste apenas o que pode pagar integralmente no vencimento. Se não tem dinheiro em caixa, não gaste no crédito. Cartão é para aproveitar a flutuação de 30+ dias de prazo, receber pontos/cashback e ter segurança nas compras — não para ampliar seu poder de compra além de sua realidade.
Use cartão inteligentemente e em poucos meses você terá bom histórico. Isso abre portas para empréstimos melhores, aumento de limite e até negociações de taxa em financiamentos futuros.
Tendências e futuro dos cartões digitais
O mercado de cartões está em transformação. Cada vez mais pessoas solicitam cartão completamente pelo app, sem nunca pisar em uma agência. A aprovação automática por inteligência artificial é realidade em muitas instituições.
Cartões com controle ultra-granular estão crescendo — você pode ativar/desativar o cartão a qualquer momento no app, definir limites por categoria de gasto, congelar compras internacionais ou receber notificação instantânea de cada transação. Segurança e controle aumentam continuamente.
Os bancos também estão oferecendo mais benefícios integrados — cashback automático, programa de pontos melhorado, descontos em parceiros, seguro de viagem incluído. A competição entre fintechs e bancos tradicionais beneficia o consumidor com produtos melhores.
Números mostram que mais de 60% das solicitações de cartão agora vêm pelo app, não presencialmente. Essa tendência vai se intensificar conforme gerações mais jovens — mais familiarizadas com tecnologia — se tornam foco dos bancos.